作者 River Valley Capital 团队 ·
什么是交易中的回撤?
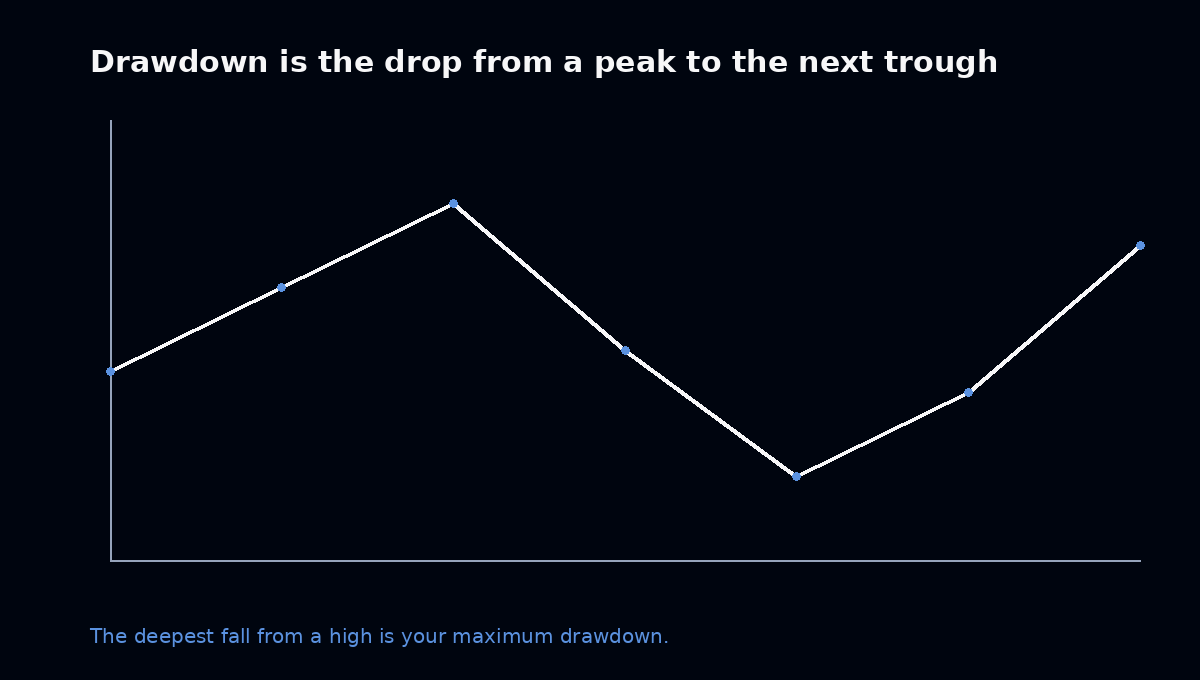
交易中的回撤,是指账户价值从此前高点回落到随后某个更低水平的幅度。它可以用金额表示,也可以用百分比表示。
沿用开头的例子:
- 起始账户余额:10,000 美元
- 记录到的最高值:11,200 美元
- 当前账户价值:10,500 美元
账户相对此前高点下跌了 700 美元。这一跌幅对应 6.25% 的回撤。尽管相对最初的余额账户仍然是盈利的,但它确实经历了一段可度量的、从峰值开始的下跌。这个区别很重要,因为一个账户完全可能在整体收益为正的同时,沿途经历相当可观的亏损。
回撤可以用账户余额来衡量,这通常反映已实现的交易结果;也可以用净值来衡量,净值还包含未平仓头寸的浮动盈亏。选用哪种衡量方式会影响结果。
交易回撤怎么计算
基本的回撤公式把账户此前的峰值与当前价值作比较。
回撤(%)=(峰值账户价值 − 当前账户价值)÷ 峰值账户价值 × 100
假设一位交易者把账户从 20,000 美元做到 24,000 美元。几笔亏损交易之后,账户回落到 21,000 美元。计算如下:
(24,000 美元 − 21,000 美元)÷ 24,000 美元 × 100 = 12.5%
该交易者相对账户此前的高点损失了 3,000 美元。不过,账户仍然比起始余额高出 1,000 美元。这正是账户总盈利与回撤应当分开评估的原因。
跟踪多笔交易中的回撤
设想一个账户经历了这样的序列:10,000 美元 → 10,600 美元 → 11,200 美元 → 10,900 美元 → 10,500 美元 → 11,400 美元。账户先是达到 11,200 美元的峰值,随后回落到 10,500 美元,形成 6.25% 的回撤。当余额之后升到 11,400 美元时,就确立了一个新的峰值。此后的任何回撤都要从相应的新高点量起。这种做法让交易者能够监控整段交易历史中的下跌,而不是只盯着最终结果。
回撤不等于一笔亏损交易
一笔亏损交易是单次交易的结果。回撤描述的是账户价值相对此前高点的下跌,它可能来自一笔交易,也可能来自一连串交易。
看两个假设的情形。交易者 A: 一个 20,000 美元的账户在一个头寸上亏了 100 美元,相当于起始余额的 0.5%。交易者 B: 一个 20,000 美元的账户做到 24,000 美元,随后回落到 21,000 美元;相对起始价值账户仍然盈利,但相对峰值的跌幅构成 12.5% 的回撤。
交易者 B 的账户相对此前高点经历了大得多的下跌。这说明了为什么回撤在评估绩效时很有用。两种策略可能产生相近的最终收益,却让交易者承受了截然不同程度的账户下跌。
最大回撤为何重要
最大回撤,是指在特定期间内,一个账户或策略所观察到的最大的从峰到谷的跌幅。设想两种交易策略,一年下来都取得 15% 的收益。策略 A 的最大回撤为 5%,策略 B 的最大回撤为 30%。它们的最终收益完全相同,走过的路却大不相同:第二种策略要求交易者在抵达最终结果之前,先忍受深得多的下跌。
因此,最大回撤可以帮助交易者评估:
- 资金保全: 在艰难时期损失了多少账户价值。
- 策略波动性: 收益是通过相对平稳的表现取得的,还是伴随着大幅波动。
- 风险承受力: 历史上的这些下跌,是否与交易者的财务与心理承受极限相容。
- 回本要求: 需要多大的增长才能回到此前的峰值。
历史最大回撤并不能确定未来可能发生的最坏亏损。市场状况与交易行为都可能改变。
为什么回撤越深越难填平
回撤有一个重要特征:亏损越大,把本金赚回来所需要的涨幅百分比就越高。设想一个从 10,000 美元起步的账户。下跌 10% 后账户价值为 9,000 美元。要赚回最初的 10,000 美元,交易者需要用剩下的 9,000 美元赚出 1,000 美元,相当于 11.11% 的涨幅。在 20% 的回撤之后,账户降至 8,000 美元,回到 10,000 美元则需要 25% 的涨幅。
| 回撤 | 回本所需涨幅 |
|---|---|
| 10% | 11.11% |
| 20% | 25% |
| 30% | 42.86% |
| 50% | 100% |
以上计算假定没有额外入金、出金或交易成本。这种数学关系解释了为什么把账户的剧烈下跌控制住,是交易风险管理中重要的一环。
自营交易中的回撤:账户规则为何重要
在个人交易账户上,回撤主要是衡量绩效与风险的指标。在自营交易公司的考核中,回撤还可能决定交易者是否仍有资格继续。
自营交易公司可以设定参与者在考核或资金账户安排期间必须遵守的最大亏损门槛。举例来说,设想一个假设的 50,000 美元考核账户,相对初始余额设有 5,000 美元的固定最大允许亏损。在这一模型下,允许的最低账户价值为 45,000 美元。如果被监控的账户价值触及禁止的门槛,交易者就可能违反该方案的条件。
不过,并不是每家提供方计算亏损上限的方式都一样。有些方案使用固定门槛,另一些则会在账户创出符合条件的新高时调整门槛。对浮动亏损、每日重置与账户净值的处理方式也可能不同。仅凭宣传中的回撤百分比,并不足以了解实际的交易限制。
每日回撤与最大回撤的区别
每日回撤与最大回撤是相关的概念,但适用于不同的衡量期间。
每日回撤
每日回撤上限限制的是在某个特定交易日或交易时段内的亏损。其计算可能取决于指定重置时点的账户价值、当日开始时的余额,或另一个合同约定的参考值。例如,某个假设账户可能允许的每日最大跌幅为 1,000 美元。如果交易者触及这一禁止门槛,方案可能会把该事件认定为违规,即便账户整体仍高于其最大亏损边界。
最大回撤
最大回撤限制约束的是更长期间内的亏损,可能贯穿整个考核过程。视方案而定,这个门槛可能保持固定,也可能随账户增长而变化。因此,交易者完全可能在总体最大亏损额度之内,却触犯了更严格的每日限制。确切的重置时点、参考值、对未平仓头寸的处理以及违规条件,都应当在官方方案规则中查证。
固定回撤与跟踪回撤
账户层面亏损上限常见的两种做法是固定回撤与跟踪回撤。固定回撤使用锚定在某个确定参考值上的门槛。跟踪回撤则可能在账户创出符合条件的新高时把亏损门槛上移。
设想一个假设的 50,000 美元账户,带有 4,000 美元的固定亏损额度。在固定模型下,底线可能一直停在 46,000 美元。在常规的固定金额跟踪模型下,如果账户达到 53,000 美元这一符合条件的高点,底线可能升到 49,000 美元。这会改变后续亏损还剩多少空间。
有些方案还会让跟踪门槛在某个指定水平停止,另一些则采用不同的计算方法。关于这些机制的详细说明,请阅读我们的跟踪回撤指南,并使用自营交易计算器查看每种模型如何影响您剩余的缓冲空间。
回撤如何影响自营交易账户的选择
在购买自营交易挑战之前,就应当把回撤规则考虑进去。一个方案可能因为宣传的账户规模或利润目标而显得诱人,但它的亏损限制才决定了交易者在艰难时期有多少回旋余地。
在选择账户之前,请仔细查看最大允许亏损、每日限制、计算方法,以及对未平仓头寸的处理方式。这些条件会影响仓位规模、交易频率,以及某种策略是否适用。River Valley Capital 提供了不同的考核结构供交易者比较。
如何把交易回撤控制住
对于一个会出现亏损的策略,回撤不可能被完全消除。不过,交易者可以建立一些控制措施,防止普通的亏损阶段演变成过大的账户下跌。
一个有用的起点,是在进入每笔交易之前就先定下可接受的亏损。仓位规模应当同时反映到计划止损位的距离,以及交易者准备承担风险的资金量。总敞口同样重要:若干个受相似市场条件影响的头寸同时持有时,可能造成比预期更大的亏损。
在亏损阶段,仅仅为了把此前的亏损赚回来而加大仓位,可能会让回撤加速。事先定好的个人停手规则有助于避免这种行为。关于仓位规模、止损设置与敞口上限的更完整框架,请阅读我们的交易风险管理指南。
选择交易账户之前先弄懂您的回撤
回撤揭示了账户盈利本身无法说明的东西:相对此前的高点,有多少价值已经损失掉了。对于日常的交易表现,这有助于把收益放进恰当的背景中理解。对于自营交易公司的考核,理解回撤尤其重要,因为账户层面的限制可能决定交易是否还能继续。
在选定一个方案之前,请查看它的每日与最大亏损计算方式,确认未平仓头寸是否计入,并弄清触发违规的条件。River Valley Capital 提供多种账户结构供交易者评估,包括即时资金方案以及全系列的交易账户。